IMA 계좌란? IMA 상품 구조랑 장단점 한 번에 쉽게 정리해봤어요
요즘 기사나 영상 보시면 “연 8% 수익인데 원금 보장까지 되는 증권 계좌가 나온다”는 얘기 한 번쯤 보셨을 거예요. 그 주인공이 바로 IMA 계좌예요. 이름은 낯선데, 내용은 생각보다 단순합니다. “예금처럼 원금은 지켜주면서, 기업에 투자해서 예금보다 조금 더 벌어보자” 이런 컨셉에 가까워요.

IMA 계좌란? 한 줄로 말하면 “원금 보장형 종합투자계좌”
먼저 IMA 계좌란 뭔지부터 딱 정리해볼게요.
- IMA는 종합투자계좌(Integrated Managed Account) 라고 해서
고객이 돈을 맡기면 증권사가 대신 여러 자산에 굴려주고,
원금은 증권사가 책임지고 돌려주는 구조예요. - 일반 주식·채권 투자 계좌는 손실 나면 투자자가 그대로 떠안죠.
그런데 IMA 상품은 만기까지 유지하면 원금은 증권사가 책임지는 게 핵심이에요. - 대신 그 돈을 기업대출, 회사채, 인수금융, 프리IPO(상장 전 투자) 같은
기업금융 자산에 70% 이상 투자해서, 대략 연 3~8% 정도 중수익을 노리도록 설계되어 있어요.
쉽게 말하면,
“은행 예금이랑 펀드 중간쯤에 있는,
원금 보장형 기업금융 투자 계좌”
라고 이해하시면 됩니다.
IMA 상품 구조, 내 돈은 어디로 가는 걸까?
“원금 보장이라는데, 그럼 이 돈은 어디에 들어가요?”
IMA 상품 구조를 아주 단순하게 풀면 이렇게 흘러가요.
- 내가 IMA 계좌에 예치
- 만기 1년·2년·3년… 이런 식으로 정해진 상품에 가입해요.
- 증권사가 기업금융 자산에 투자
- 회사채, 기업대출, 인수금융, 상장 전 지분투자 등
- 법으로 정해진 비율(70% 이상)을 지켜야 해요.
- 운용 수익에서 이자 지급
- 운용이 잘 되면 목표 수익률(예: 연 4~8%) 수준으로 이자를 주고,
- 수익이 기대보다 적으면 실제 지급 이자가 줄 수도 있어요.
- 만기 시 원금 + 이자 수령
- 증권사가 원금 지급 의무를 갖고 있어서,
- 만기까지 들고 가면 원금은 돌려줘야 합니다.
여기서 중요한 포인트는 이거예요.
수익률은 “목표”일 뿐 확정이 아니고, 원금은 만기까지 버텨야 지켜진다는 점이에요.

IMA 계좌 장점, 왜 이렇게 화제가 됐을까?
사람들이 IMA 상품에 관심을 갖는 이유는 몇 가지로 정리할 수 있어요.
- 원금 보장 + 예금보다 높은 목표 수익률
- 지금 은행 예·적금 금리가 대략 연 2~3% 수준인데요,
- IMA는 연 3~8% 정도 중수익을 목표로 합니다.
- 제도 초기에는 연 4%대, 만기 1~2년짜리 안정형 위주로 나올 거라는 전망도 있어요.
- 일반 개인이 접근하기 어려운 자산에 간접 투자
- 프리IPO, 기업대출, 인수금융 같은 자산은
개인이 직접 들어가기가 거의 불가능에 가까운데,
IMA를 통해 간접적으로 참여할 수 있다는 장점이 있어요.
- 프리IPO, 기업대출, 인수금융 같은 자산은
- 대형 증권사만 취급
- 자기자본 8조 원 이상, 금융위 인가를 받은 초대형 증권사만 IMA 사업자가 될 수 있어요.
- 현재는 한국투자증권, 미래에셋증권 등이 1호 사업자로 지정된 상태죠.
“예금 말고 딱히 대안이 없다…”고 느꼈던 안전자산 선호 투자자 입장에서는
“그래도 이 정도면 한 번쯤 고려해볼 만하다”는 느낌을 줄 수 있는 구조예요.
IMA 계좌 단점·주의할 점, 이 부분은 꼭 체크해야 해요
그런데 장점만 보고 들어가면 안 되고, 단점·리스크도 분명히 있어요.
- 예금자보호 X, 증권사 보장 O
- IMA는 예금·적금이 아니라 증권 계좌예요.
- 예금자보호법 대상이 아니라서,
극단적으로 증권사가 파산하면 원금 손실 가능성이 완전히 0은 아니에요. - 다만 이런 위험 때문에 아예 자본력이 큰 증권사만 인가를 주는 구조입니다.
- 만기 전 해지 시 원금 손실 가능성
- “원금 보장”은 만기까지 들고 갔을 때 기준이에요.
- 중간에 돈을 빼면, 해지 수수료 + 시가 평가 때문에
원금이 깎일 수 있다는 점은 꼭 알고 들어가야 해요.
- 수익률은 ‘목표’일 뿐, 실제 이자는 달라질 수 있음
- 예금처럼 “연 4.0% 확정”이 아니라,
“연 4~8% 목표”라고만 제시되는 구조예요. - 기업금융 투자 성과가 안 좋으면, 실제 받는 이자는 목표보다 낮을 수 있어요.
- 예금처럼 “연 4.0% 확정”이 아니라,
- 이미 위험자산을 적극적으로 하는 투자자에겐 메리트가 애매할 수 있음
- 주식·ETF 등 공격적인 투자를 이미 하고 있다면,
IMA의 중수익·성향이 “내가 원하는 리스크/수익 조합이랑 맞나?”를
한 번 더 따져볼 필요가 있어요.
- 주식·ETF 등 공격적인 투자를 이미 하고 있다면,
IMA 계좌, 어떤 사람에게 맞을까?
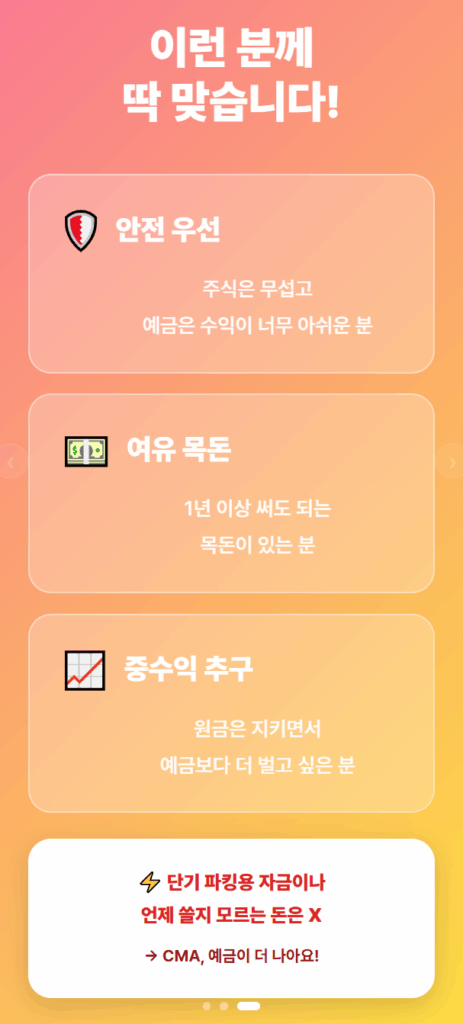
정리해 보면 IMA 계좌는 이런 사람에게 더 어울려요.
- “주식은 무섭고, 예금은 수익이 너무 아쉽다…”라고 느끼는 분
- 1년 이상 써도 되는 목돈이 있고, 중간에 안 꺼내도 되는 분
- 그래도 원금은 지켜졌으면 좋겠다는 안전자산 성향 투자자
반대로, 단기 파킹용 자금이나 언제 쓸지 모르는 돈이라면
CMA, 발행어음, 일반 예·적금 쪽이 더 나을 수도 있어요.
지금은 IMA 상품이 막 출발하는 단계라서,
각 증권사별로 어떤 만기·어떤 목표수익률·어떤 수수료 구조로 내놓을지가 진짜 관건이에요.
관심 있다면 각 증권사 앱 공지, 금융위원회 보도자료 정도는 한 번씩 꼭 확인해 보고 들어가시는 걸 추천합니다.
팔뚝지방흡입 가격과 수술 방법, 회복기간, 실제 후기에서 확인할 점과 부작용까지 한 번에 정리합니다. 팔뚝지방흡입을 고민하고 있다면 이벤트 가격만 비교하기보다 지방 분포와 피부 탄력, 의료진 전문성,…
근로장려금 신청 서류 대상 여부와 핵심 기준, 실제 확인 경로를 공식자료 기준으로 정리했습니다. 근로장려금 신청 후 통장을 바꿨다면 일반 서류를 다시 내야 할까요? 계좌개설(변경·철회) 신고,…
2026 추석 민생지원금은 전국 공통 지급이 아닙니다. 의령·함평 50만원, 통영 35만원 등 확정 지역과 고흥·나주·부안·김해·울진 추진 상황을 8월 27일 기준으로 정리했습니다. 2026 추석 민생지원금 어디서…

중고차 계약 직전 자동차등록원부를 뽑았는데 갑부만 보면 되는지, 을부도 필요한지 헷갈릴 수 있습니다. 자동차등록원부 갑부 을부 차이 핵심은 갑부는 차량 기본정보와 압류 등 등록사항, 을부는 저당권 같은…
